วางแผนทุนการศึกษาลูก: ต้องเตรียมเท่าไร และเก็บยังไงให้ทัน

ได้มีโอกาสคุยกับรุ่นพี่ที่เป็นหมอ ลูกเพิ่งขวบครึ่ง พี่เล่าว่าตอนนี้ส่งลูกเรียน Montessori ควบ Shichida, Little Gym, ยิมนาสติก, ว่ายน้ำ แล้วยังมีพี่เลี้ยงอีกคน “ค่าพี่เลี้ยงนี่โหดพอ ๆ กับค่าเทอมเลย” แล้วนี่ลูกยังไม่ได้เข้าอนุบาลด้วยซ้ำ
พ่อแม่ส่วนใหญ่รู้ว่าค่าเรียนแพง แต่น้อยคนที่เคยรวมตัวเลขจริงตั้งแต่ต้นจนจบ บทความนี้ผมจะไล่ให้ดูว่าเส้นทางการเรียนแต่ละแบบใช้เงินเท่าไร มีค่าใช้จ่ายอะไรที่มักลืม เก็บเงินยังไงให้ทัน และแผนสำรองที่สำคัญที่สุด คือถ้าพ่อแม่เป็นอะไรไประหว่างทาง ลูกยังต้องเรียนต่อได้
ตัวเลขในบทความนี้เป็นการประมาณการและตัวอย่างเท่านั้น คำนวณจากค่าเทอมที่โรงเรียนประกาศ บวกสมมติฐานเรื่องเงินเฟ้อและผลตอบแทน ค่าใช้จ่ายจริงของแต่ละบ้านจะต่างออกไปตามโรงเรียน ปีที่เข้าเรียน และไลฟ์สไตล์ ใช้ตัวเลขเหล่านี้เพื่อเห็นภาพและเทียบสัดส่วน แล้วลองใส่ตัวเลขของบ้านตัวเองในเครื่องมืออีกที
เส้นทางการเรียน เป็นตัวกำหนดตัวเลขมากที่สุด
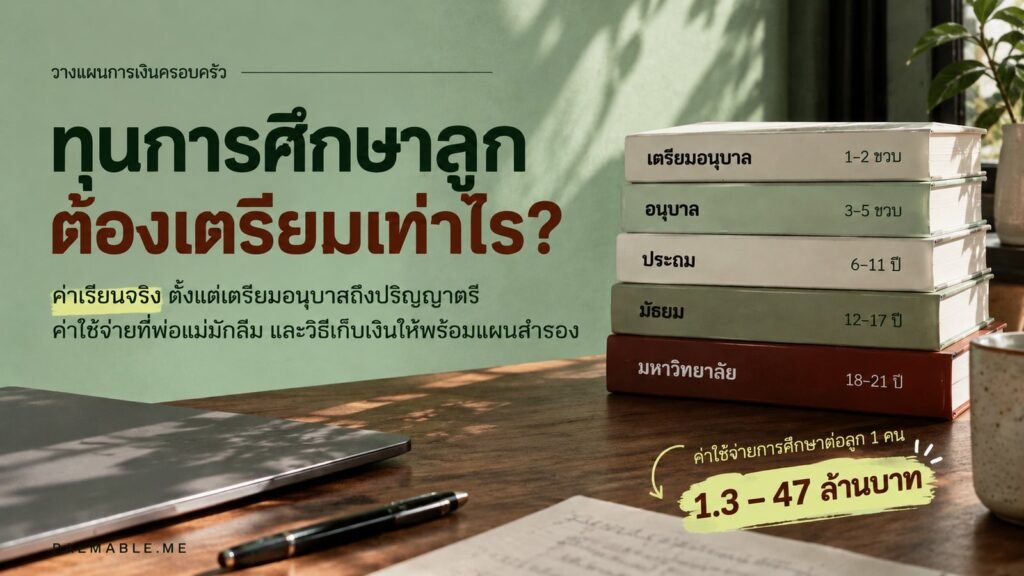
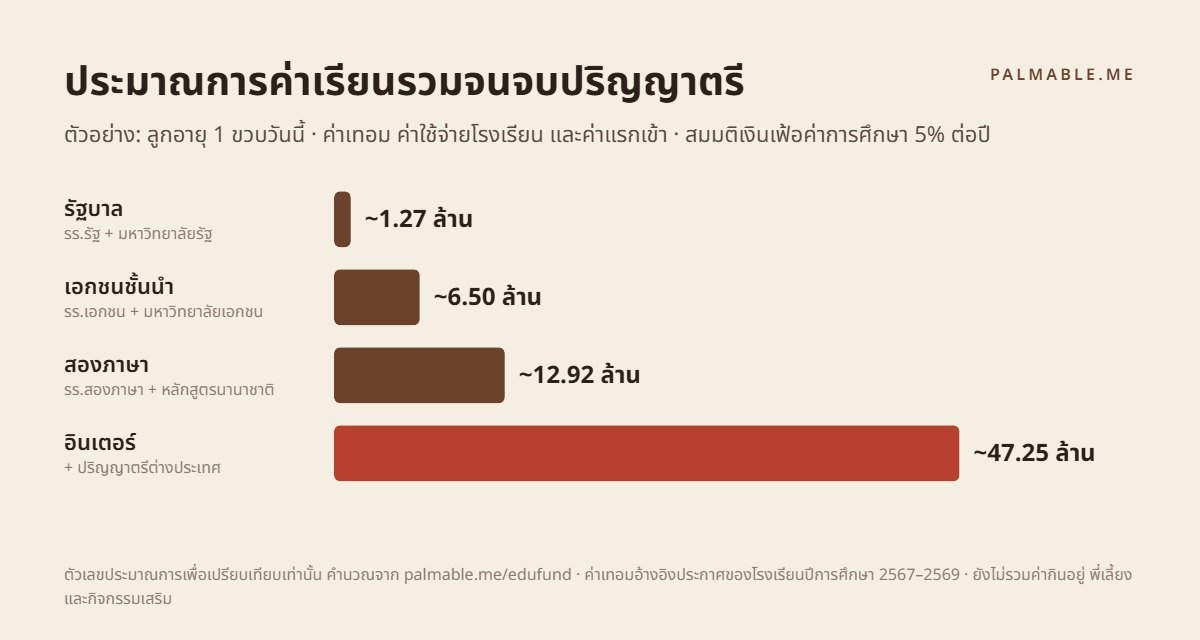
ผมลองประมาณการด้วย เครื่องมือวางแผนกองทุนการศึกษาลูก ของเว็บนี้ สมมติลูกอายุ 1 ขวบวันนี้ เรียนจนจบปริญญาตรี ใช้ค่าเทอมที่โรงเรียนประกาศ และสมมติให้ค่าเรียนขึ้นปีละ 5% ได้ตัวเลขประมาณการแบบนี้
| เส้นทาง | ตัวอย่างโรงเรียนในเครื่องมือ | ค่าเรียนรวมโดยประมาณ |
|---|---|---|
| รัฐบาล | โรงเรียนรัฐ แล้วต่อมหาวิทยาลัยรัฐหลักสูตรไทย | ~1.27 ล้าน |
| เอกชนชั้นนำ | มาแตร์เดอีฯ, กรุงเทพคริสเตียนฯ, อัสสัมชัญ แล้วต่อมหาวิทยาลัยเอกชน | ~6.50 ล้าน |
| สองภาษา | SBS สาธิตรังสิต แล้วต่อหลักสูตรนานาชาติในไทย | ~12.92 ล้าน |
| อินเตอร์ + ปริญญาตรีต่างประเทศ | Bangkok Patana แล้วไปเรียนต่อต่างประเทศ | ~47.25 ล้าน |
ตัวเลขรวมค่าเทอม ค่าใช้จ่ายที่จ่ายให้โรงเรียน (ชุด หนังสือ รถรับส่ง ฯลฯ) และค่าแรกเข้า ยังไม่รวมค่ากินอยู่ พี่เลี้ยง และกิจกรรมเสริม เป็นตัวเลขประมาณการจากสมมติฐาน ไม่ใช่ราคาที่โรงเรียนยืนยัน ค่าเทอมแต่ละโรงเรียนและแต่ละปีต่างกันได้มาก ลองใส่โรงเรียนที่สนใจเองในเครื่องมือ
ตัวเลขห่างกันเกือบ 40 เท่า เพราะฉะนั้นคำถามแรกที่ต้องตอบก่อนเก็บเงิน ไม่ใช่ “เก็บเดือนละเท่าไหร่ดี” แต่คือ “อยากให้ลูกเรียนเส้นทางไหน” ตัวเลขทั้งหมดจะตามมาจากคำตอบนี้
4 ค่าใช้จ่ายที่พ่อแม่มักลืมใส่ในแผน
1. ค่าแรกเข้า
นอกจากค่าเทอม โรงเรียนหลายแห่งเก็บค่าแรกเข้าหรือเงินบริจาคครั้งเดียว ตั้งแต่หลักหมื่นไปจนถึงหลักแสน โรงเรียนอินเตอร์ชั้นนำส่วนใหญ่อยู่ราว 200,000–260,000 บาท และบางแห่งที่คนอยากเข้ามาก ๆ ได้ยินกันถึงหลักล้าน จ่ายทุกครั้งที่เปลี่ยนโรงเรียน ถ้าเรียนที่เดิมต่อเนื่องก็จ่ายครั้งเดียว
2. ค่าพี่เลี้ยง
ตัวอย่าง: พี่เลี้ยงเดือนละ 15,000 บาท จ้างจนลูกอายุ 6 ขวบ ถ้าสมมติค่าจ้างขึ้นปีละ 3% รวมแล้วประมาณ 960,000 บาท ครอบครัวที่จ้างต่อถึงมัธยมจะสูงกว่านี้หลายเท่า
3. กิจกรรมเสริม
ตัวอย่าง: Shichida 6,000 บาทต่อเดือน กับ Little Gym 5,000 บาทจนถึง 6 ขวบ และว่ายน้ำ 3,000 บาทจนถึง 12 ปี รวมกันประมาณ 1.16 ล้านบาท (ค่าเรียนต่อเดือนเป็นตัวเลขสมมติ แต่ละที่ราคาต่างกัน) พวกนี้จ่ายทีละเดือนเลยไม่ค่อยรู้สึก แต่พอรวมแล้วเกือบเท่าค่าเรียนเส้นทางรัฐบาลทั้งเส้น
4. ค่าเรียนที่ขึ้นทุกปี
ธนาคารในไทยประเมินว่าค่าเล่าเรียนขึ้นเฉลี่ยราว 3–5% ต่อปี ถ้าขึ้น 5% ค่าเทอมจะเพิ่มเป็นสองเท่าในประมาณ 14 ปี ตัวอย่างเช่น ค่าเทอมปริญญาตรีที่วันนี้ปีละ 100,000 บาท ถ้าขึ้นปีละ 5% ต่อเนื่อง พอลูกวัย 1 ขวบไปถึงมหาวิทยาลัยอาจเป็นปีละประมาณ 230,000 บาท
เก็บเงินยังไงให้ทัน
ค่าเรียนลูกไม่ได้จ่ายเป็นก้อนเดียวตอนจบ แต่ทยอยจ่ายทุกปีตลอด 20 ปี ผมแนะนำให้แบ่งเงินตามช่วงเวลาที่ต้องใช้
| เงินที่ต้องใช้เมื่อไร | ตัวอย่าง | เก็บไว้ที่ไหน |
|---|---|---|
| ภายใน 1–3 ปี | ค่าเทอมปีนี้ ค่าแรกเข้าอนุบาล | เงินฝาก กองทุนตลาดเงิน ไม่เสี่ยงขาดทุน |
| 3–10 ปีข้างหน้า | ค่าเรียนประถม ค่าแรกเข้ามัธยม | ผสมตราสารหนี้กับหุ้นบางส่วน หรือประกันสะสมทรัพย์ที่ครบกำหนดตรงกับปีที่ต้องใช้ |
| 10 ปีขึ้นไป | ค่ามหาวิทยาลัย | ลงทุนหุ้นได้มากขึ้นช่วงแรก แล้วค่อยลดความเสี่ยงเมื่อใกล้ถึงปีที่ใช้ |
ตัวอย่างประมาณการ เส้นทางเอกชนชั้นนำ ค่ามหาวิทยาลัย 4 ปีรวมประมาณ 1.58 ล้านบาท ถ้าเริ่มเก็บตั้งแต่ลูก 1 ขวบ มีเวลา 17 ปี ต้องเก็บประมาณ
เดือนละ 6,500 บาท ถ้าได้ผลตอบแทน 2% ต่อปี · 5,400 บาท ที่ 4% · 4,500 บาท ที่ 6%
ผลตอบแทนเป็นตัวเลขสมมติเพื่อการคำนวณ ไม่ใช่ผลตอบแทนที่รับประกัน การลงทุนมีความเสี่ยง
ถ้ารอจนลูก 10 ขวบค่อยเริ่ม เหลือเวลา 8 ปี ต้องเก็บเดือนละประมาณ 14,000 บาท (ที่ 4%) หรือราว 2.6 เท่าของการเริ่มตอนขวบเดียว เริ่มเร็วจึงช่วยมากที่สุด
แผนที่พ่อแม่มักไม่ได้คิด: ถ้าเราเป็นอะไรไปก่อน
แผนเก็บเงินทั้งหมดข้างบนมีเงื่อนไขซ่อนอยู่ข้อเดียว คือพ่อแม่ต้องมีรายได้ต่อไปจนลูกเรียนจบ ถ้าวันหนึ่งพ่อหรือแม่ที่เป็นคนหารายได้หลักเสียชีวิตหรือทุพพลภาพ แผนที่วางไว้จะหยุดทันที

กราฟนี้เป็นตัวอย่างประมาณการเงินที่ลูกยังต้องใช้จนเรียนจบ นับจากแต่ละปี (เส้นทางเอกชนชั้นนำ รวมค่ากินอยู่เดือนละ 10,000 บาท) ตอนลูก 1 ขวบตัวเลขสูงถึง 9.94 ล้านบาท แล้วค่อย ๆ ลดลงทุกปีที่ลูกโตขึ้น ตัวเลขนี้หักเงินที่เก็บไว้แล้วออก ก็คือทุนประกันชีวิตคร่าว ๆ ที่พ่อแม่ควรมีในปีนั้น ทุนที่เหมาะจริงขึ้นกับรายได้ ภาระ และเงินออมของแต่ละบ้าน
เพราะเงินที่ต้องการสูงที่สุดตอนลูกยังเล็ก แล้วลดลงเรื่อย ๆ การทำประกันชีวิตเพื่อลูกจึงเลือกได้หลายแบบ ขึ้นกับเป้าหมายของพ่อแม่
| แบบ | เหมาะกับ | สิ่งที่ต้องรู้ |
|---|---|---|
| ตั้งใจให้ลูกโดยเฉพาะ | คนที่อยากได้เงินก้อนแน่นอนในปีที่ลูกเข้ามหาวิทยาลัย | ประกันสะสมทรัพย์ ได้ทั้งเงินคืนและความคุ้มครอง แต่เบี้ยสูงเมื่อเทียบกับทุนประกัน |
| จ่ายน้อย คุ้มครองสูง | คนที่อยากได้ทุนประกันสูงในช่วงที่ลูกยังเรียน ด้วยเบี้ยต่ำ | คุ้มครองเป็นช่วงเวลา หมดสัญญาแล้วไม่มีเงินคืน แต่กันความเสี่ยงช่วงที่ลูกต้องใช้เงินมากที่สุดได้คุ้มที่สุด |
| บาลานซ์ | คนที่อยากได้ทุนประกันสูงและเบี้ยกลาง ๆ | เมื่อลูกเรียนจบแล้ว เงินก้อนในกรมธรรม์กลับมาเป็นของพ่อแม่ใช้ต่อได้ |
ประกันชีวิตที่สัญญา 10 ปีขึ้นไปใช้ลดหย่อนภาษีได้ไม่เกิน 100,000 บาทต่อปี (อ่านรายละเอียดเรื่องลดหย่อนได้ใน บทความภาษีฟรีแลนซ์ 2569) ไม่มีแบบไหนดีที่สุดสำหรับทุกบ้าน ขึ้นกับเงินที่จ่ายได้ทุกปี และอยากให้เงินก้อนนี้ทำหน้าที่อะไรหลังลูกเรียนจบ
เริ่มจาก 4 ขั้นนี้
- เลือกเส้นทางการเรียนที่ตั้งใจไว้ ไม่ต้องรู้ชื่อโรงเรียนแน่ ๆ เลือกแค่ระดับ รัฐ เอกชน สองภาษา หรืออินเตอร์
- ใส่ค่าใช้จ่ายที่มักลืม ค่าแรกเข้า พี่เลี้ยง กิจกรรมเสริม และค่ากินอยู่ของลูก
- หักเงินที่เก็บไว้แล้ว จะเห็นว่ายังขาดอีกเท่าไร
- ดูทุนประกันชีวิตที่มีอยู่ ว่าครอบคลุมเงินที่ลูกยังต้องใช้หรือยัง ถ้ายังไม่พอ ส่วนต่างคือทุนประกันที่ควรเพิ่ม
ทั้ง 4 ขั้นทำได้ใน เครื่องมือวางแผนกองทุนการศึกษาลูก ใช้ฟรี เลือกโรงเรียนจริงได้ตั้งแต่เตรียมอนุบาลถึงปริญญาโท และบันทึกผลเป็น PDF ไว้คุยกับคนในบ้านได้
คำถามที่เจอบ่อย
ควรเริ่มเก็บเงินค่าเรียนลูกตอนไหน
เร็วที่สุดที่ทำได้ครับ ยิ่งเริ่มเร็ว เงินแต่ละเดือนยิ่งน้อยลง และมีเวลาลงทุนในสิ่งที่ผลตอบแทนสูงกว่าเงินฝากได้ ในตัวอย่างค่ามหาวิทยาลัยเอกชน 1.58 ล้านบาท เริ่มตอนลูก 1 ขวบเก็บเดือนละราว 5,400 บาท แต่ถ้าเริ่มตอน 10 ขวบต้องเก็บราว 14,000 บาท
ประกันการศึกษาลูก ต้องทำในชื่อใคร
ถ้าเป้าหมายคือกันความเสี่ยงที่พ่อแม่เป็นอะไรไป ผู้เอาประกันควรเป็นพ่อหรือแม่ที่หารายได้หลัก และให้ลูกเป็นผู้รับผลประโยชน์ เพราะเงินจะจ่ายออกมาเมื่อคนหารายได้เป็นอะไรไป
เงินเฟ้อค่าการศึกษาควรใช้ตัวเลขเท่าไร
ธนาคารในไทยประเมินไว้ราว 3–5% ต่อปี ถ้าวางแผนเรียนต่อต่างประเทศหรือโรงเรียนอินเตอร์ ควรใช้ตัวเลขด้านสูงไว้ก่อน เพราะค่าเทอมกลุ่มนี้ขึ้นเร็วกว่า
ถ้าอยากให้ช่วยดูตัวเลขจากเครื่องมือ หรือเลือกแบบประกันที่เข้ากับแผนของครอบครัว ทักมาคุยกับปาล์มทาง LINE ได้เลยครับ ส่ง PDF จากเครื่องมือมาด้วยจะคุยกันได้เร็วขึ้น
ปาล์มเป็นตัวแทนประกันชีวิต AIA บทความนี้เป็นข้อมูลทั่วไป ค่าเทอมอ้างอิงจากประกาศของโรงเรียนปีการศึกษา 2567–2569 ตัวเลขทั้งหมดในบทความเป็นการประมาณการและตัวอย่างคำนวณจากสมมติฐาน (เงินเฟ้อค่าการศึกษา 5% ค่าครองชีพ 3% และผลตอบแทนที่ระบุ) ไม่ใช่ค่าใช้จ่ายจริงหรือผลตอบแทนที่รับประกัน รายละเอียดความคุ้มครองและเงื่อนไขขึ้นกับกรมธรรม์แต่ละแบบ