ฟรีแลนซ์ยื่นภาษีให้ครบ ไม่ต้องลุ้นภาษีย้อนหลัง (ปีภาษี 2569)

เพื่อนฟรีแลนซ์หลายคนถามผมคล้าย ๆ กันว่า “รับงานแบบโอนเข้าบัญชีตรง ๆ สรรพากรจะรู้เหรอ” คำตอบสั้น ๆ คือรู้ครับ และส่วนใหญ่รู้ก่อนที่เราจะยื่นภาษีด้วยซ้ำ
บทความนี้ผมสรุปสิ่งที่ฟรีแลนซ์ควรรู้ไว้ 3 เรื่อง คือ สรรพากรเห็นรายได้เราจากทางไหน ถ้ายื่นไม่ครบแล้วโดนเรียกย้อนหลังจะเสียอะไรบ้าง และลดหย่อนตัวไหนที่ฟรีแลนซ์ควรใช้ก่อนสิ้นปี เพราะเราไม่มีนายจ้างคอยหักภาษีและจัดสวัสดิการให้เหมือนพนักงานประจำ
สรรพากรรู้รายได้ฟรีแลนซ์ได้ยังไง

1. ลูกค้าที่หักภาษี ณ ที่จ่ายไว้
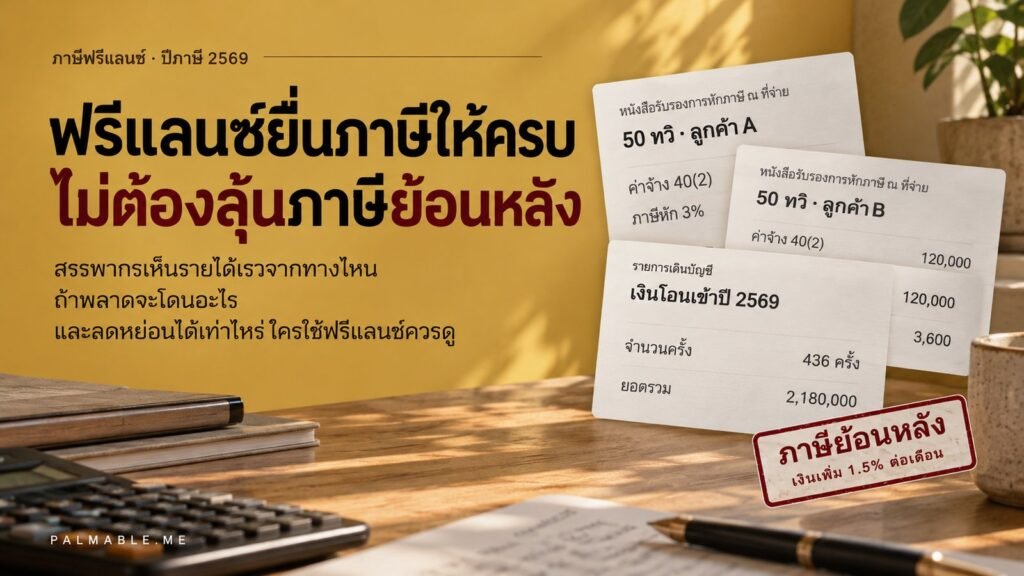
ถ้าลูกค้าเป็นบริษัท เวลาจ่ายค่าจ้างเรามักหักภาษีไว้ 3% แล้วออกใบ 50 ทวิ ให้เรา แต่ใบนั้นไม่ได้อยู่ที่เราคนเดียว บริษัทต้องนำส่งภาษีที่หักไว้พร้อมชื่อและเลขบัตรประชาชนของเราให้สรรพากรด้วย สรรพากรจึงเห็นยอดค่าจ้างที่เราได้รับจากทุกบริษัทที่หักภาษีไว้
หลายคนเข้าใจผิดว่าโดนหัก 3% แล้วถือว่าจ่ายภาษีครบแล้ว จริง ๆ 3% เป็นแค่ภาษีที่จ่ายล่วงหน้า ตอนยื่นต้นปีต้องเอารายได้ทั้งหมดมาคำนวณใหม่ ถ้าภาษีจริงสูงกว่าที่โดนหักไว้ก็ต้องจ่ายเพิ่ม ถ้าต่ำกว่าก็ขอคืนได้
2. ธนาคาร
ตามกฎหมายที่คนเรียกกันว่า “ภาษี e-Payment” ธนาคารต้องส่งข้อมูลบัญชีที่มีเงินเข้าบ่อยให้สรรพากรทุกปี เกณฑ์คือมีเงินฝากหรือรับโอน 3,000 ครั้งขึ้นไปต่อปี ไม่ว่ายอดเท่าไร หรือ 400 ครั้งขึ้นไปและยอดรวมเกิน 2 ล้านบาท โดยนับรวมทุกบัญชีของเราในธนาคารเดียวกัน
อันนี้ไม่ใช่ภาษีใหม่ และไม่ได้แปลว่าต้องเสียภาษีเพิ่ม ถ้าเรายื่นรายได้ครบอยู่แล้วก็ไม่มีอะไรต้องกังวล แต่ถ้ายอดในบัญชีสูงกว่ารายได้ที่ยื่นไว้มาก ๆ ก็เป็นเหตุให้ถูกเรียกตรวจได้
3. ข้อมูลอื่นที่ใช้เทียบ
รายได้ที่เคยยื่นในปีก่อน ๆ สัญญาจ้าง ใบแจ้งหนี้ หรือแพลตฟอร์มที่จ่ายเงินให้เรา ใช้เทียบกันได้หมด ถ้าปีไหนรายได้ที่ยื่นหายไปผิดปกติ ปีนั้นก็มีโอกาสถูกเรียกถามมากขึ้น
ถ้าโดนเรียกภาษีย้อนหลัง จะเสียอะไรบ้าง
“ภาษีย้อนหลัง” คือการที่สรรพากรเรียกตรวจแล้วพบว่าเรายื่นรายได้ไม่ครบหรือไม่ได้ยื่น ทำให้ต้องจ่ายภาษีที่ขาด บวกค่าปรับและเงินเพิ่ม ซึ่งรวมกันแล้วมักหนักกว่าภาษีตั้งต้นหลายเท่า
| สิ่งที่ต้องจ่าย | คิดยังไง |
|---|---|
| ภาษีที่ขาด | ภาษีที่ควรจ่ายจริง ลบภาษีที่จ่ายไปแล้ว |
| เงินเพิ่ม | 1.5% ต่อเดือน ของภาษีที่ขาด นับตั้งแต่พ้นกำหนดยื่น สูงสุดไม่เกินจำนวนภาษีที่ขาด |
| เบี้ยปรับ | 1–2 เท่า ของภาษีที่ขาด ขอลดได้ถ้าไม่ได้ตั้งใจหลบเลี่ยงและให้ความร่วมมือ |
| ค่าปรับไม่ยื่นแบบ | สูงสุด 2,000 บาท |
ส่วนระยะเวลาที่ตรวจย้อนได้ ปกติคือ 2 ปี นับจากวันที่ยื่นแบบ ขยายเป็น 5 ปี ถ้ามีเหตุให้เชื่อว่าหลบเลี่ยงภาษี และถ้าไม่เคยยื่นแบบเลย อายุความเรียกเก็บภาษียาวถึง 10 ปี
ตัวอย่าง ฟรีแลนซ์คนหนึ่งลืมรวมรายได้จากลูกค้าอีกราย 300,000 บาท และอยู่ในขั้นภาษี 15% ภาษีที่ขาดคือ 45,000 บาท
ถ้าโดนเรียกตรวจหลังพ้นกำหนดยื่นไป 3 ปี จะมีเงินเพิ่ม 1.5% × 36 เดือน = 24,300 บาท และเบี้ยปรับ 1 เท่าอีก 45,000 บาท รวมต้องจ่ายประมาณ 114,300 บาท จากภาษีตั้งต้น 45,000 บาท
ฟรีแลนซ์ต้องยื่นภาษีไหม ยื่นแบบไหน
ต้องยื่นครับ ถ้ามีเงินได้ทั้งปีเกิน 60,000 บาท (โสด) หรือ 120,000 บาท (มีคู่สมรส) สำหรับคนที่มีรายได้อย่างอื่นนอกจากเงินเดือน ต่อให้คำนวณแล้วไม่ต้องเสียภาษีก็ต้องยื่น การยื่นไว้ทุกปีเป็นหลักฐานที่ดีที่สุดว่าเราแจ้งรายได้ครบ
| ประเภทเงินได้ | ตัวอย่างงาน | หักค่าใช้จ่าย | แบบที่ยื่น |
|---|---|---|---|
| 40(2) | รับจ้างทำงานตามที่ตกลง เช่น กราฟิก เขียนคอนเทนต์ ถ่ายภาพ ที่ปรึกษา | 50% แต่รวมกับเงินเดือนแล้วไม่เกิน 100,000 บาท | ภ.ง.ด.90 ต้นปีถัดไป |
| 40(6) | วิชาชีพอิสระ เช่น แพทย์ ทนาย วิศวกร สถาปนิก นักบัญชี | ตามจริง หรือหักเหมา 30–60% ตามวิชาชีพ | ภ.ง.ด.94 กลางปี + ภ.ง.ด.90 |
| 40(8) | ขายของออนไลน์ อินฟลูเอนเซอร์ รับเหมาที่มีค่าของ | ตามจริง หรือหักเหมา 40–60% ตามประเภทธุรกิจ | ภ.ง.ด.94 กลางปี + ภ.ง.ด.90 |
งานเดียวกันอาจเป็น 40(2) หรือ 40(8) ก็ได้ ขึ้นอยู่กับลักษณะการจ้าง ให้ดูประเภทเงินได้ที่ลูกค้าระบุในใบ 50 ทวิ ถ้าไม่แน่ใจ ถามสรรพากรที่ 1161 ได้
5 ข้อที่ช่วยกันไม่ให้โดนภาษีย้อนหลัง
- แยกบัญชีรับงานออกจากบัญชีส่วนตัว ยอดที่โอนเข้าบัญชีรับงานคือรายได้ ส่วนเงินที่เพื่อนโอนคืนค่าข้าวจะไม่ปนเข้ามา เวลาถูกถามก็อธิบายง่าย
- เก็บใบ 50 ทวิ ทุกใบ ถ้าลูกค้าไม่ได้ให้ ขอได้ตั้งแต่ตอนรับเงิน ใบที่ไม่มีให้ใช้สเตตเมนต์หรือสลิปที่มีชื่อผู้จ่ายแทน
- ยื่นทุกปี และยื่นรายได้ให้ครบทุกลูกค้า รวมลูกค้าที่จ่ายเป็นเงินสดหรือไม่ได้หักภาษีไว้ด้วย
- กันเงินไว้จ่ายภาษีตั้งแต่ได้รับเงิน เช่นโอนแยกไว้ 10–20% ของทุกงาน ขึ้นกับขั้นภาษีของเรา ต้นปีจะไม่ต้องหาเงินก้อน
- ถ้าเคยยื่นขาดไป ยื่นเพิ่มเติมเองก่อนถูกเรียก การยื่นแบบเพิ่มเติมด้วยตัวเองยังต้องจ่ายเงินเพิ่ม 1.5% ต่อเดือน แต่โดยทั่วไปเบี้ยปรับจะลดลงมากเมื่อเทียบกับรอให้เจ้าหน้าที่ตรวจเจอ
ลดหย่อนที่ฟรีแลนซ์ควรรู้ ปีภาษี 2569
พนักงานประจำมีนายจ้างจ่ายประกันสังคม มีประกันกลุ่ม และกองทุนสำรองเลี้ยงชีพให้ ซึ่งช่วยทั้งเรื่องความคุ้มครองและเรื่องภาษี ฟรีแลนซ์ไม่มีสิ่งเหล่านี้ เลยต้องจัดเอง ข่าวดีคือหลายอย่างใช้ลดหย่อนภาษีได้
| รายการ | ลดหย่อนได้ | ฟรีแลนซ์ได้อะไร |
|---|---|---|
| ลดหย่อนส่วนตัว | 60,000 | ได้ทุกคน ไม่ต้องทำอะไร |
| ประกันสังคม มาตรา 39 / 40 | ตามที่จ่ายจริง | ความคุ้มครองพื้นฐานที่เคยได้จากนายจ้าง |
| เบี้ยประกันสุขภาพตัวเอง | ไม่เกิน 25,000 | แทนประกันกลุ่มที่ไม่มี นับรวมกับประกันชีวิตไม่เกิน 100,000 |
| เบี้ยประกันชีวิต (สัญญา 10 ปีขึ้นไป) | ไม่เกิน 100,000 | เงินก้อนให้ครอบครัวถ้าเราเป็นอะไรไป และเป็นการออมไปด้วย |
| เบี้ยประกันสุขภาพพ่อแม่ | ไม่เกิน 15,000 | พ่อแม่รายได้ไม่เกิน 30,000 บาทต่อปี |
| เบี้ยประกันบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 | เงินเกษียณที่ไม่มีกองทุนสำรองเลี้ยงชีพมาช่วย |
| RMF | 30% ของเงินได้ ไม่เกิน 500,000 | ออมเกษียณผ่านกองทุน ต้องถือถึงอายุ 55 และอย่างน้อย 5 ปี |
| Thai ESG / Thai ESGX | 30% ของเงินได้ ไม่เกิน 300,000 | ลงทุนหุ้นไทย ถือครบ 5 ปี |
บำนาญ, RMF, กองทุนสำรองเลี้ยงชีพ และกองทุนเกษียณอื่น ๆ รวมกันไม่เกิน 500,000 บาท ซื้อหรือจ่ายเบี้ยภายใน 31 ธันวาคม 2569 จึงใช้ได้ในปีภาษีนี้
ตัวอย่าง: ฟรีแลนซ์รายได้ 800,000 บาท

สมมติเป็นนักออกแบบรายได้ทั้งปี 800,000 บาท เป็นเงินได้ 40(2) ทั้งหมด ลูกค้าหักภาษีไว้แล้ว 3% รวม 24,000 บาท
ถ้าไม่ได้วางแผน หักค่าใช้จ่ายได้สูงสุด 100,000 บาท ลดหย่อนส่วนตัว 60,000 บาท เหลือเงินได้สุทธิ 640,000 บาท ภาษีทั้งปี 48,500 บาท หักที่โดนหักไว้แล้ว ต้องจ่ายเพิ่มตอนยื่นอีก 24,500 บาท
ถ้าวางแผนก่อนสิ้นปี ด้วยประกันสุขภาพ 25,000 บาท ประกันชีวิต 75,000 บาท และประกันบำนาญ 100,000 บาท เงินได้สุทธิเหลือ 440,000 บาท ภาษีทั้งปี 21,500 บาท จากที่ต้องจ่ายเพิ่ม กลายเป็นได้คืน 2,500 บาท ภาษีลดลง 27,000 บาท
อย่าซื้อประกันเพราะอยากลดภาษีอย่างเดียว เบี้ย 200,000 บาทในตัวอย่างเป็นเงินที่จ่ายออกไปจริง ประกันบำนาญและประกันชีวิตแบบออมทรัพย์ได้เงินคืนในอนาคต ส่วนประกันสุขภาพคือค่าความคุ้มครองที่จ่ายแล้วไม่ได้คืน
ลำดับที่ผมแนะนำฟรีแลนซ์คือ ประกันสุขภาพก่อน เพราะไม่มีสวัสดิการบริษัทรองรับเวลาป่วย ต่อด้วยประกันชีวิตถ้ามีคนที่พึ่งพาเรา แล้วค่อยเป็นเงินเกษียณ เลือกจำนวนให้พอดีกับเงินที่จ่ายได้ทุกปี เพราะสัญญาพวกนี้ผูกยาว
อยากรู้ตัวเลขของตัวเอง ลองใส่รายได้และลดหย่อนใน เครื่องคำนวณภาษีและค่าลดหย่อน 2569 ได้ฟรี ใช้เวลาไม่กี่นาที จะเห็นว่าต้องจ่ายเพิ่มหรือได้คืนเท่าไร และยังเหลือสิทธิลดหย่อนตัวไหนอีก
คำถามที่เจอบ่อย
โดนหัก 3% ไปแล้ว ยังต้องยื่นภาษีอีกไหม
ต้องยื่นครับ 3% เป็นภาษีที่จ่ายล่วงหน้า ตอนยื่นอาจต้องจ่ายเพิ่มหรือได้เงินคืนก็ได้ หลายคนที่รายได้ไม่สูงยื่นแล้วได้เงินคืนด้วย
รายได้เข้าบัญชีไม่ถึง 400 ครั้ง ไม่ต้องยื่นใช่ไหม
ไม่ใช่ครับ เกณฑ์ 3,000 ครั้ง หรือ 400 ครั้งรวมเกิน 2 ล้าน เป็นเกณฑ์ที่ธนาคารต้องส่งข้อมูล ส่วนหน้าที่ยื่นภาษีของเรานับจากรายได้ทั้งปีตามปกติ
ลูกค้าไม่ออกใบ 50 ทวิ ให้ ทำยังไง
ยังยื่นได้ ให้ใช้สเตตเมนต์หรือสลิปโอนที่มีชื่อผู้จ่ายเป็นหลักฐานรายได้ และยื่นรายได้นั้นให้ครบ
ประกันสุขภาพทุกแบบลดหย่อนได้ไหม
ต้องเป็นกรมธรรม์ที่เข้าเงื่อนไขของสรรพากร และบริษัทประกันต้องส่งข้อมูลการลดหย่อนให้สรรพากร ถามบริษัทหรือตัวแทนให้ชัดก่อนซื้อ และแจ้งความประสงค์ใช้สิทธิลดหย่อนไว้
ถ้าอยากให้ช่วยดูว่าความคุ้มครองไหนจำเป็นสำหรับงานและรายได้แบบเรา และใช้ลดหย่อนได้เท่าไร ทักมาคุยกับปาล์มทาง LINE ได้เลยครับ ส่งผลจากเครื่องคำนวณภาษีมาด้วยจะคุยกันได้เร็วขึ้น
ปาล์มเป็นตัวแทนประกันชีวิต AIA ไม่ใช่นักบัญชีหรือที่ปรึกษาภาษี บทความนี้เป็นข้อมูลทั่วไปตามหลักเกณฑ์ปีภาษี 2569 ณ วันที่เขียน กรณีเฉพาะตัวควรตรวจสอบกับกรมสรรพากร (โทร 1161) หรือผู้เชี่ยวชาญด้านภาษี ตัวเลขในตัวอย่างเป็นการคำนวณประกอบการอธิบาย